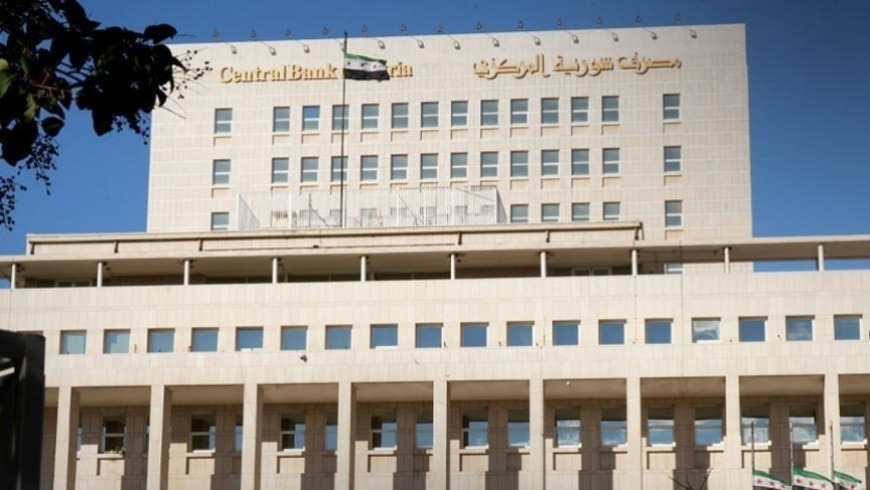
أصدر الرئيس أحمد الشريف مرسوماً في منتصف شهر مايو الجاري، يقضي بتعيين محمد صفوت عبد الحميد رسلان محافظاً لمصرف سوريا المركزي. ويأتي هذا التعيين في سياق حراك إداري واسع النطاق، حيث يحل رسلان محل عبد القادر الحصاريا في هذا المنصب الرفيع. وقد تم تعيين الحصاريا سفيراً لسوريا لدى كندا، مما يشير إلى تغييرات دبلوماسية وإدارية متزامنة. ويأتي هذا التعيين ضمن موجة أوسع من التغييرات الوزارية والإدارية التي تشهدها البلاد، مما يعكس توجهاً نحو إعادة هيكلة بعض المؤسسات الحكومية الرئيسية.
وتعهد رسلان، فور توليه مهام منصبه الجديد، بإعادة بناء الاستقرار النقدي والمالي في البلاد، مؤكداً على ضرورة تجنب "الحلول المؤقتة والإجراءات الارتجالية" التي قد لا تعالج جذور المشكلات الاقتصادية. وأشار رسلان، في تصريحاته الأولية، إلى أن أداء المصرف المركزي تحت قيادته سيُحكم عليه "بنتائج ملموسة تنعكس على الحياة اليومية للمواطنين، وليس بالخطابة أو الوعود المجردة". وشدد المحافظ الجديد على أهمية التزام الهدوء والتدرج والواقعية في إدارة السياسة النقدية، وهي مبادئ يراها أساسية لتحقيق استقرار مستدام وموثوقية في النظام المالي. وتتطلع الأوساط الاقتصادية والمواطنون على حد سواء إلى ترجمة هذه التعهدات إلى خطوات عملية تسهم في تحسين الأوضاع المعيشية والاقتصادية.
مسيرة المحافظ الجديد وخبراته المصرفية
يتمتع محمد صفوت عبد الحميد رسلان بمسيرة مهنية متنوعة وغنية في القطاع المالي والمصرفي، مما يؤهله لتولي هذا المنصب الحساس. فقد شغل رسلان في السابق منصب المدير العام للصندوق السوري للتنمية، وهو دور محوري في إدارة المشاريع التنموية والاقتصادية في البلاد. وتتضمن مسيرة رسلان المهنية عدة أدوار ومحطات مهمة في مؤسسات مالية دولية ومحلية. فقد عمل مديراً للأعمال الائتمانية في بنك Apotheker- und Ärztebank بألمانيا، مما أكسبه خبرة عميقة في إدارة الائتمان والمخاطر المصرفية ضمن بيئة أوروبية متقدمة. كما شغل منصب مدير فرع في بنك Byblos بسوريا، مما منحه فهماً مباشراً للعمليات المصرفية المحلية واحتياجات السوق السورية.
وإضافة إلى هذه المناصب، عمل رسلان مستشارًا لشركتي EY وCapco العالميتين، وهما من الشركات الرائدة في مجال الاستشارات المالية والإدارية، مما يعكس قدراته التحليلية والاستراتيجية. كما عمل خبيراً مصرفياً في كل من Targobank وDeutsche Bank، وهما مؤسستان ماليتان ألمانيتان مرموقتان، مما عزز من خبرته في التعامل مع الأنظمة المصرفية المتقدمة والإشراف المالي.
وتشير مسيرة رسلان الشخصية أيضاً إلى رحلة فريدة، حيث غادر سوريا متوجهاً إلى ألمانيا خلال فترة الحرب التي عصفت بالبلاد. وخلال إقامته هناك، تقدم بطلب لجوء وحصل على الجنسية الألمانية، مما يعكس قدرته على التكيف والاندماج في بيئات مختلفة. وقد عاد رسلان إلى البلاد بعد سقوط نظام الأسد، حاملاً معه خبراته الدولية ورؤيته لإعادة بناء الاقتصاد السوري. وفي يوليو 2025، كان الرئيس أحمد الشريف قد أصدر المرسوم رقم 117 الذي قضى بتعيين رسلان مديرًا عامًا للصندوق السوري للتنمية، وهو ما مهد الطريق لتوليه منصبه الحالي محافظاً لمصرف سوريا المركزي، في خطوة تعكس الثقة في قدراته على قيادة المؤسسة النقدية الأهم في البلاد.
استراتيجية المصرف المركزي وأهدافها المعلنة
أطلق مصرف سوريا المركزي استراتيجيته الطموحة للفترة 2026–2030 في أبريل من العام الماضي، وذلك بهدف وضع خارطة طريق واضحة لتحقيق الاستقرار المالي والنمو الاقتصادي. وترتكز هذه الاستراتيجية على عدة محاور أساسية تمثل أولويات قصوى للمصرف في المرحلة المقبلة. تشمل هذه المحاور استبدال العملة، وهو إجراء حاسم يهدف إلى معالجة القضايا المتعلقة بالتضخم واستعادة الثقة في العملة الوطنية. كما تركز الاستراتيجية على توسيع نطاق الشمول المالي، لضمان وصول الخدمات المصرفية والمالية إلى شرائح أوسع من المجتمع، مما يدعم التنمية الاقتصادية الشاملة. ويعد تعميق الاندماج مع النظام المالي العالمي محوراً رئيسياً آخر، حيث يسعى المصرف إلى إعادة ربط الاقتصاد السوري بالأسواق العالمية وتسهيل المعاملات الدولية. ويؤكد المصرف أن هذه المحاور مجتمعة تهدف إلى بناء أساس اقتصادي أكثر استقراراً ومرونة، قادر على مواجهة التحديات وتحقيق النمو المستدام.
ويركز تفويض المصرف المركزي الأساسي على إدارة السيولة في السوق المحلية، وهو أمر بالغ الأهمية للحفاظ على استقرار الأسعار وتجنب التقلبات الحادة. كما يهدف المصرف إلى التحكم في معدلات التضخم، من خلال أدوات السياسة النقدية المختلفة، لضمان الحفاظ على القوة الشرائية للمواطنين. ويعد ضمان استقرار الأسعار أحد الأهداف الرئيسية التي يسعى المصرف لتحقيقها، لما له من تأثير مباشر على معيشة الأفراد وثقة المستثمرين. وتعتبر هذه المهام حاسمة لتحقيق بيئة اقتصادية مستدامة تدعم النمو وتزيد من ثقة المستثمرين والمواطنين على حد سواء. ويسعى المصرف من خلال هذه الأهداف إلى تعزيز الشفافية والكفاءة في القطاع المالي، مما يعزز من مصداقيته وقدرته على أداء دوره بفعالية.
وفي سياق متصل بالاندماج مع النظام المالي العالمي، لم تُفصل سوريا بشكل كامل عن نظام SWIFT (جمعية الاتصالات المالية العالمية بين البنوك)، وهو ما يوضح تعقيدات الوضع. ويوضح محمد علابي، الخبير الاقتصادي، أن "سوريا لم تُفصل بشكل كامل عن نظام SWIFT؛ العقبة الرئيسية تكمن في البنوك المراسلة، التي تظل مترددة بسبب مخاطر الامتثال والإصلاحات غير المكتملة". ويشير هذا إلى أن التحدي لا يكمن في البنية التحتية للنظام نفسه بقدر ما يكمن في استعداد المؤسسات المالية الدولية للتعامل مع البنوك السورية في ظل الظروف الراهنة. وهذا التردد يفرض قيوداً كبيرة على قدرة البنوك السورية على إجراء المعاملات الدولية، مما يعيق التجارة والاستثمار ويحد من تدفقات رأس المال.
تحديات الاقتصاد السوري وآفاق الاستقرار المالي
يواجه الاقتصاد السوري تحديات هيكلية عميقة ومعقدة، تتطلب مقاربة شاملة ومتكاملة لتحقيق الاستقرار المالي والنمو. تصاعدت التوقعات بتحسن سعر الصرف بشكل حاد في الأشهر الأخيرة، على الرغم من أن المؤشرات الاقتصادية الأساسية لم تبرر هذا التفاؤل، مما يشير إلى وجود عوامل غير اقتصادية بحتة تؤثر على هذه التوقعات. ويتشكل المسار الاقتصادي الأوسع بفعل مجموعة من العوامل المتشابكة، تشمل السياسة المالية للحكومة، والقرارات الحكومية المتعلقة بالإنفاق والإيرادات، وقيود الطاقة التي تؤثر بشكل مباشر على الإنتاج والصناعة، وتحديات الإنتاج المحلي التي تعاني من نقص المدخلات والبنية التحتية المتضررة، وديناميكيات الاستيراد التي تتأثر بالقيود المفروضة على العملات الأجنبية.
كما يواجه الاقتصاد السوري غياب مؤشرات تضخم رسمية وواضحة، مما يزيد من صعوبة تقييم الوضع الحقيقي بدقة واتخاذ القرارات المناسبة. وتجعل هذه الشفافية المحدودة من الصعب على المصرف المركزي صياغة سياسات نقدية فعالة. وتشير التقديرات غير الرسمية إلى مستويات تضخم أعلى بكثير مما كان معترفاً به سابقاً، مما يعكس الضغوط المتزايدة على القوة الشرائية للمواطنين وتآكل قيمة العملة الوطنية بشكل سريع. هذا التضخم المرتفع يؤثر سلباً على مستويات المعيشة ويزيد من حالة عدم اليقين الاقتصادي.
وفي سياق التحديات الهيكلية، لا يزال جزء كبير من المعروض النقدي خارج القطاع المصرفي الرسمي، مما يحد من قدرة المصرف المركزي على إدارة السيولة بفاعلية وتنفيذ سياساته النقدية. ويعزى هذا الوضع إلى فقدان الثقة في النظام المصرفي، وتفضيل الأفراد والشركات الاحتفاظ بأموالهم خارج البنوك. وتظهر الإحصائيات أن سوريا تمتلك فرعاً مصرفياً واحداً فقط لكل 40 ألف مواطن تقريباً، وهو ما يعكس ضعف البنية التحتية المصرفية والوصول المحدود للخدمات المالية. ويُعزى هذا النقص إلى عوامل متعددة، منها الظروف الاقتصادية الصعبة، وتداعيات النزاع، وعدم الثقة في النظام المصرفي، مما يعيق جهود الشمول المالي ويعزز الاقتصاد غير الرسمي.
يعتمد الاقتصاد السوري بشكل كبير على الواردات لتلبية احتياجاته الأساسية، في ظل قيود شديدة تواجه الإنتاج المحلي الذي تضرر بشكل كبير جراء النزاع. وتفتقر السياسات الاقتصادية الحالية إلى الدعم الكافي لتحقيق نمو مستدام ومتوازن، مما يترك الاقتصاد عرضة للتقلبات الخارجية والصدمات. وتؤثر هذه العوامل مجتمعة بشكل مباشر على قدرة المصرف المركزي على تحقيق الاستقرار المالي والنقدي الموعود به من قبل المحافظ الجديد. ويتطلب تحقيق أي إصلاحات اقتصادية شاملة معالجة هذه القضايا الهيكلية العميقة، بما في ذلك تعزيز الإنتاج المحلي وتنويع مصادر الدخل، لتقليل الاعتماد على الواردات وتحسين المؤشرات الاقتصادية الكلية، وهو ما يتطلب تنسيقاً بين السياسات النقدية والمالية.
شروط استعادة الثقة والإصلاحات الهيكلية المطلوبة
لا يمكن أن تنجح السياسة النقدية في تحقيق أهدافها المنشودة دون وجود سياسة مالية واضحة المعالم ومتكاملة، أو دون استقلالية كافية للمصرف المركزي، وفقاً لما ذكره محمد علابي. وأوضح علابي أن "أي محافظ جديد سيتولى هذا المنصب سيواجه نفس القيود والتحديات الجوهرية ما لم تصاحب التغييرات الإدارية إصلاحات اقتصادية ومؤسسية أوسع وأكثر عمقاً". ويشير هذا الرأي إلى أن التحديات التي يواجهها المحافظ الجديد محمد صفوت عبد الحميد رسلان تتجاوز مجرد التعديلات في السياسات النقدية وحدها، وتتطلب معالجة القضايا الهيكلية الأعمق التي تؤثر على استقرار الاقتصاد السوري ومرونته.
وتتطلب إعادة الاندماج في النظام المالي العالمي، الذي يعد هدفاً استراتيجياً للمصرف المركزي، إصلاحات داخلية عميقة وشاملة. تشمل هذه الإصلاحات تعزيز الحوكمة الرشيدة في المؤسسات المالية، وتحديث التشريعات المصرفية والمالية لتتوافق مع المعايير الدولية، وتحسين أطر الامتثال للمعايير العالمية، وتطوير آليات قوية لمكافحة غسيل الأموال وتمويل الإرهاب. وتعتبر هذه الإصلاحات ضرورية لتعزيز الشفافية وبناء الثقة مع المؤسسات المالية الدولية التي قد تكون مترددة في التعامل مع البنوك السورية بسبب المخاطر المرتبطة بالامتثال والسمعة. وبدون هذه الإصلاحات الشاملة، قد تظل مساعي المصرف المركزي لتعميق الاندماج مع النظام المالي العالمي محدودة الأثر، مما يعيق جهود استعادة الاستقرار الاقتصادي والنمو المستدام، ويترك الاقتصاد السوري في عزلة نسبية عن التدفقات المالية العالمية الحيوية.